Como podemos ajudar a reduzir o peso da sua dívida
Atuamos nos pontos em que o contrato costuma pesar mais do que deveria.
Revisão de juros abusivos
Análise do contrato de financiamento de veículo, empréstimo bancário ou consignado para identificar taxas muito acima da média de mercado, evitar a perda do carro por busca e apreensão e pedir a redução de parcelas na Justiça.
Capitalização de juros (juros sobre juros)
Identificação de cobrança composta ilegal que faz a dívida crescer mesmo com parcelas pagas em dia.
Cobrança de seguros e tarifas embutidas
Contestação de seguros, tarifas de cadastro e outros encargos incluídos sem informação clara ao consumidor.
Renegociação e recálculo do saldo devedor
Recálculo das parcelas com base nos índices legais e proposta de renegociação com a instituição financeira.
Limpeza de nome negativado indevidamente
Pedido de retirada da negativação quando a dívida cobrada é maior do que o valor devido de fato.
Não sabe se o seu contrato tem juros abusivos?
Quero uma análise do meu casoO passo a passo da ação revisional
Do envio do contrato até a decisão sobre reduzir a dívida — sem surpresas no meio do caminho.
Você nos manda o contrato
Pelo WhatsApp, do jeito que der. Envie o contrato e o extrato — não precisa organizar nada antes.
Fazemos a análise técnica
Recalculamos os juros e mostramos, em linguagem simples, onde está a cobrança abusiva.
Notificamos o banco
Formalizamos a contestação junto à instituição, buscando um acordo direto sempre que possível.
Entramos com a ação, se preciso
Sem acordo, ingressamos com a ação revisional, com pedido de urgência quando cabível.
Você sente o alívio
Recálculo do saldo, correção das parcelas e, quando aplicável, retirada da negativação.
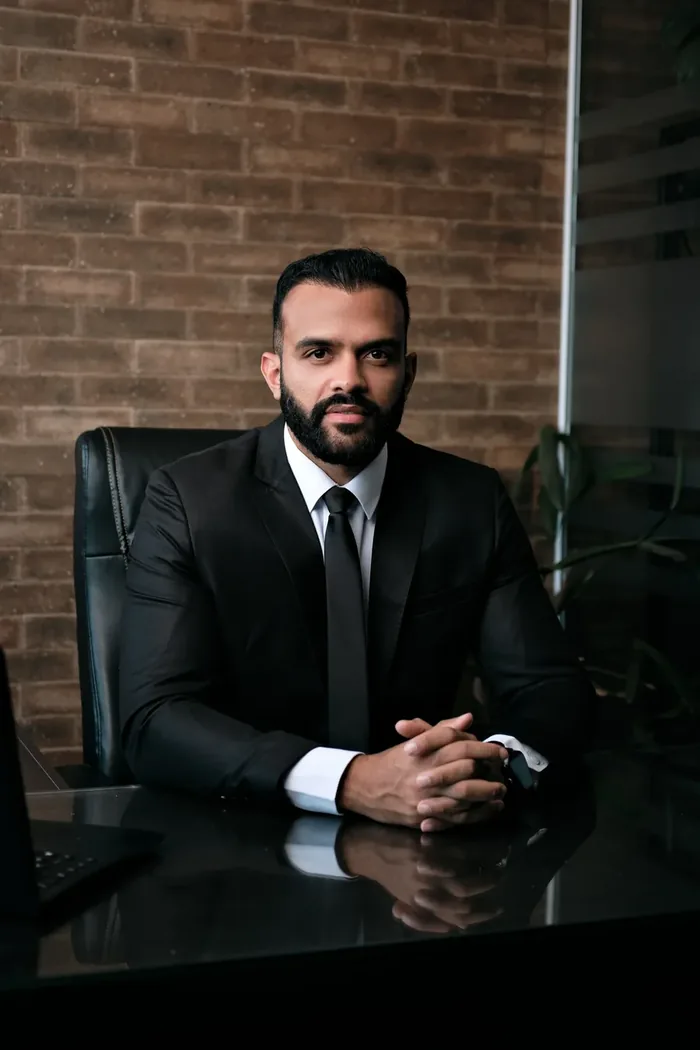
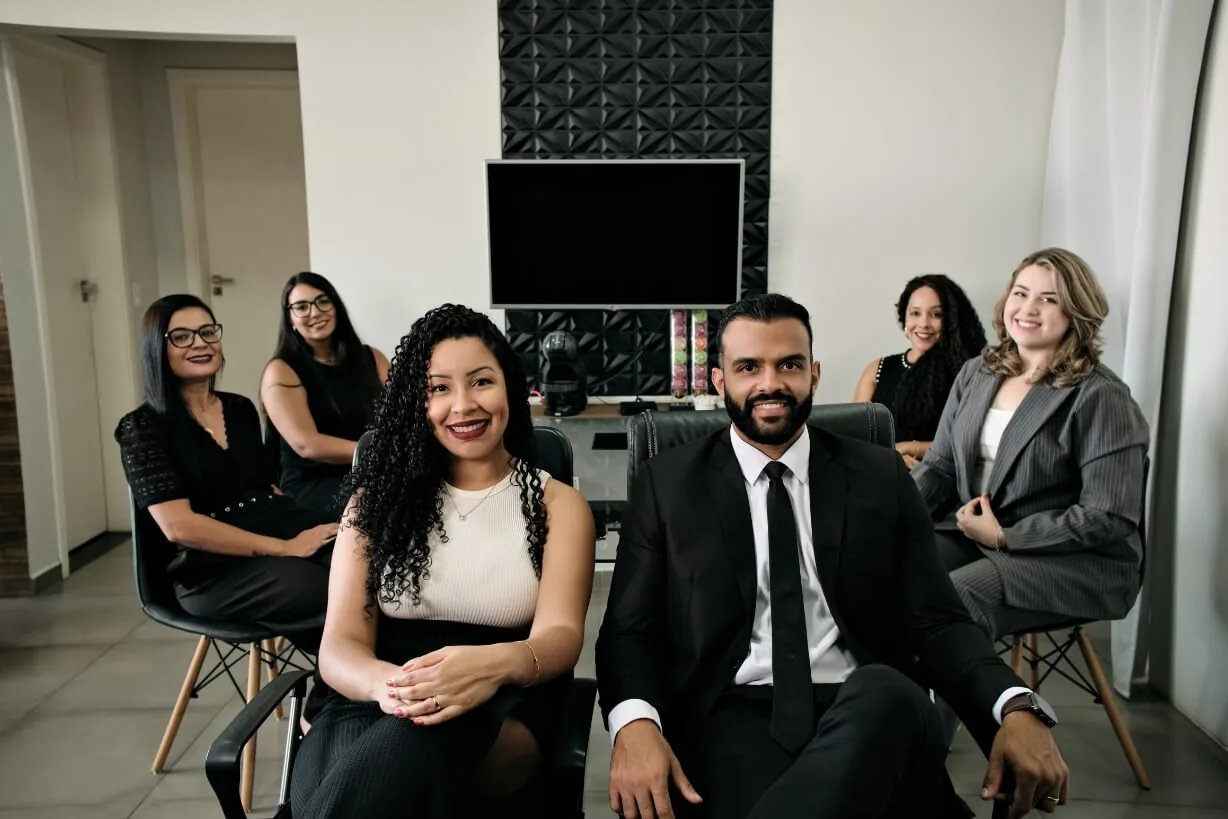
Dr. Oscar Vieira — atuação em Direito do Consumidor
Com anos de experiência na área cível e foco implacável em Direito do Consumidor, nosso escritório é liderado por profissionais altamente qualificados na revisão de contratos bancários. Entendemos a angústia de ver uma dívida crescer mesmo pagando em dia. Por isso, unimos conhecimento técnico em matemática financeira e estratégias jurídicas embasadas para reduzir o peso do seu contrato e buscar condições justas de pagamento.
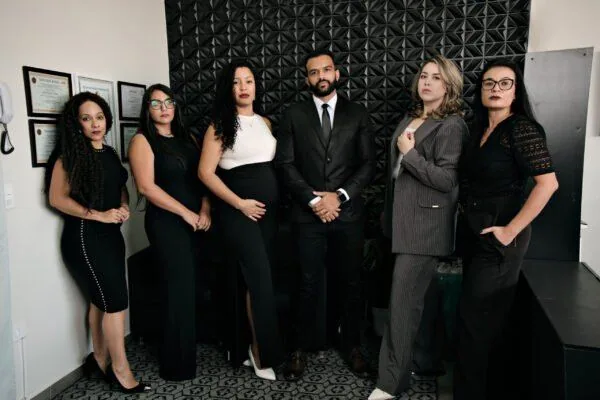
Estrutura real, equipe que você pode visitar
Endereço físico em Boituva/SP, com atendimento presencial na região e por reunião online para clientes de qualquer estado do Brasil.
O que dizem nossos clientes
Relatos de quem já revisou contratos com juros abusivos e dívidas que não paravam de crescer.
O que todo contrato revisado tem em comum
Juros muito acima da média do mercado
O Banco Central divulga a taxa média para cada tipo de operação. Contratos com taxas bem superiores a essa média costumam ser o primeiro sinal de abusividade.
Capitalização de juros sobre juros
Quando o saldo devedor cresce mesmo com as parcelas pagas em dia, geralmente há juros incidindo sobre juros já vencidos — uma prática que pode ser contestada judicialmente.
Seguros e tarifas embutidas sem clareza
Seguro prestamista, tarifa de cadastro e outros encargos somados ao contrato sem explicação clara ao consumidor podem, e devem, ser questionados.
Negativação por valor maior do que o devido
Se o valor cobrado é inflado por juros ou tarifas indevidas, o nome negativado por esse valor também pode ser contestado e corrigido — inclusive quando o atraso gerado por essa cobrança abusiva leva à ameaça de busca e apreensão do veículo financiado.
Atendimento em todo o Brasil
Escritório físico em Boituva/SP, com atendimento online para clientes de qualquer estado do Brasil — de São Paulo, Rio de Janeiro e Belo Horizonte a Brasília, Salvador, Curitiba, Porto Alegre, Recife e Fortaleza. Ações revisionais podem ser conduzidas remotamente do início ao fim.
Perguntas que quase todo cliente faz
O essencial sobre revisão de contratos e juros abusivos — sem juridiquês.
Como saber se os juros do meu contrato são abusivos?+
Compare a taxa do seu contrato com a média de mercado divulgada pelo Banco Central para operações semelhantes. Taxas muito acima dessa média, cobrança de encargos não informados claramente ou capitalização indevida de juros são sinais de que o contrato pode ser revisado judicialmente.
A ação revisional suspende a cobrança ou a negativação do meu nome?+
Em alguns casos é possível pedir uma medida de urgência para suspender cobranças ou negativação enquanto o processo corre, sobretudo quando há indício claro de abusividade. Cada caso é avaliado individualmente e nenhum resultado pode ser garantido de antemão.
O que é capitalização de juros e por que ela pode ser ilegal?+
É a cobrança de juros sobre juros já vencidos, o que faz o saldo devedor crescer mesmo com parcelas pagas. Fora das hipóteses previstas em lei e sem previsão clara no contrato, essa prática pode ser contestada judicialmente.
Quanto tempo leva uma ação revisional?+
O tempo varia de acordo com a complexidade do contrato e o andamento processual. Sempre buscamos, quando cabível, medidas de urgência para reduzir o impacto da dívida enquanto o processo corre.
Dá pra revisar o financiamento do carro e reduzir a parcela?+
Sim. Financiamentos de carro e moto costumam ter tarifas embutidas (registro de contrato, avaliação de bem) e seguros vinculados que nem sempre são explicados com clareza — encargos que também podem ser analisados e, se identificada abusividade, contestados judicialmente, com possível redução do valor da parcela.
Posso perder meu carro se atrasar as parcelas por causa de juros abusivos?+
O atraso pode levar à busca e apreensão do veículo, mas quando há juros abusivos ou cobranças indevidas no contrato, a revisão judicial pode ser usada para contestar o valor cobrado e buscar alternativas antes ou durante esse processo, como renegociação ou medida de urgência — cada caso é avaliado individualmente, sem garantia de resultado.
E no empréstimo consignado, é possível pedir revisão?+
Sim. Empréstimos consignados também podem ter taxas acima da média de mercado, seguro prestamista não solicitado ou renovações que aumentam o saldo devedor sem explicação clara — pontos que costumam aparecer na análise de um contrato consignado.
Financiamento imobiliário também entra na revisão de juros abusivos?+
Sim, contratos de financiamento de imóvel também podem conter capitalização de juros e tarifas questionáveis, principalmente em sistemas de amortização mais antigos. Vale a mesma análise: comparar com a média de mercado e verificar a clareza dos encargos cobrados.
Juros de cartão de crédito e cheque especial também podem ser considerados abusivos?+
Cartão de crédito e cheque especial estão entre as modalidades com as taxas mais altas do mercado, e o saldo devedor pode crescer rapidamente com a incidência de encargos sobre encargos. Também é possível levantar esses contratos para análise.
Atendem clientes de outros estados, fora de São Paulo?+
Sim. Atendemos clientes de todo o Brasil — reuniões por videochamada, assinatura de documentos 100% digital e acompanhamento processual à distância, do primeiro contato até o fim da ação.
Ainda com dúvida sobre o seu contrato? Conte o que está acontecendo em uma mensagem.
Falar com o escritório